从仿制药大国到原研药大国 中国医药产业的创新跨越还有多长路要走?
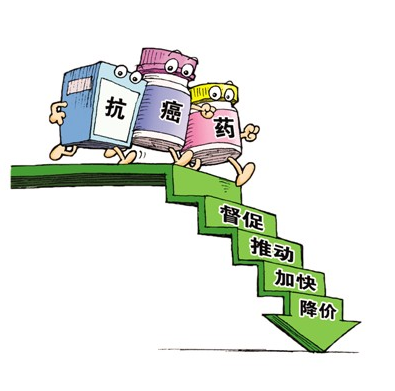
中国是全球最大的仿制药生产国和消费国之一,据统计,国内化学药品市场上仿制药占比高达95%以上,原研药长期依赖进口。随着国家集采、医保谈判等政策深入推进,仿制药利润空间被大幅压缩,产业向创新驱动转型已成必然。从“仿制”到“原研”的跨越,中国医药产业仍需跨越基础研究、临床转化、资本耐心、监管科学及国际化等多重壁垒。本文从产业现状、核心差距、破局路径三个维度展开分析。
一、现状:仿制药大国的转型阵痛
过去二十年,中国凭借成本优势和庞大产能,成为全球仿制药供应链的重要一环。但大而不强的问题突出:同质化竞争激烈,单个品种动辄数十家药企获批;BE试验(生物等效性试验)一度成为拦路虎;带量采购后,部分仿制药价格跌至不足原研药的十分之一,倒逼企业要么退出,要么转向创新。
与此政策端持续释放创新信号:药品审评审批制度改革(2015年“44号文”)将临床试验申请由审批制改为默许制;加入ICH(国际人用药品注册技术协调会)后,监管标准与国际接轨;科创板、港股18A章节为未盈利生物科技公司打开融资通道。第一梯队的本土药企如百济神州、恒瑞医药、信达生物等已有原研产品获批,但数量和质量与跨国药企差距依然悬殊。
二、核心差距:四个维度仍需补课
1. 基础研究与靶点发现能力薄弱
原研药的核心是首创(First-in-class),依赖于对疾病生物学的深刻理解和新靶点的发现。长期以来,中国科研评价体系偏重论文而非专利转化,高校和院所的基础研究与药企需求脱节。以PD-1为例,国内虽有多款获批,但均属快速跟随(Fast-follow),全球首个PD-1抑制剂Opdivo由日本小野制药发现、美国百时美施贵宝开发。国内尚无可比肩的完全原创靶点药物。
2. 临床开发效率与质量待提升
新药研发中,临床试验周期和成本占据大头。中国临床试验机构数量虽多,但经验丰富的PI(主要研究者)稀缺,方案设计常偏向保守,尤其在肿瘤领域,缺乏对生物标志物驱动的精准人群选择。CRO行业集中度低,国际多中心临床(MRCT)参与度不足,导致数据难以直接用于FDA或EMA注册。
3. 资本生态短期化倾向明显
原研药“双十定律”(十年十亿美元)要求长期耐性资本。国内生物医药投资多集中在临床前或临床I期,一旦进入II/III期需大额投入时,常出现退潮。对比纳斯达克,其汇聚全球长线资金和成熟并购退出渠道,“研发—上市—再投入”循环更顺畅。国内科创板虽改善退出,但二级市场估值波动剧烈,仍影响再融资能力。
4. 监管科学国际化能力短板
近年来NMPA改革成效显著,但在真实世界证据应用、伴随诊断同步审批、专利链接与补偿等方面,与国际顶级监管机构仍有细化差距。例如,美国FDA的突破性疗法认定、优先审评券等灵活机制,尚未被完全等效采用。药品专利纠纷早期解决机制实施时间短,原研药企在华知识产权保护信心仍待巩固。
三、路径:还需三个“十年”
多家头部药企创始人判断:建立仿制药优势用了约二十年,形成原研能力初步阶梯需要再一个十年,而要诞生真正全球首创、在全球主流市场获批并实现商业化的原研药,至少还需10–15年。路径可分为四个层次:
- 仿创结合阶段(当下至2030年) :以改良型新药和快速跟随为主,个别领域me-better(同类更优)。如恒瑞的PD-1卡瑞利珠单抗、百济神州的泽布替尼(获FDA突破性疗法认定并头对头击败伊布替尼)代表此阶段最优实践。
- 逐步原创阶段(2030–2040年) :依托中国患者人群的疾病谱和组学数据,在细胞治疗、基因治疗、双抗/多抗等新兴技术路线中产出first-in-class候选分子。已有如CAR-T疗法在血液肿瘤中展现国际竞争力。
- 体系成熟阶段(2040年后) :形成完善的基础研究—转化医学—临床开发—资本接力—监管协同—全球商业化闭环,本土药企海外收入占比显著提升。
- 文化土壤培育:鼓励冒险和包容失败的创新文化,改革教育体系培养跨学科人才,加强临床研究人才梯队建设。
****
从仿制药大国到原研药大国,并非线性跨越。日本用了约30年从仿制走向原创,韩国约20年,中国因市场足够大、工程师红利充沛,可加速部分进程,但基础科学的短板无法用资本和政策一次抹平。当前既要警惕泡沫式的“伪创新”,挤压资源,也要给真正的探索以时间和宽容。路虽远,行则将至,只是仍需跑完接下来至少两个“五年计划”的扎实积累。
如若转载,请注明出处:http://www.jnzkchem.com/product/53.html
更新时间:2026-10-21 09:33:33